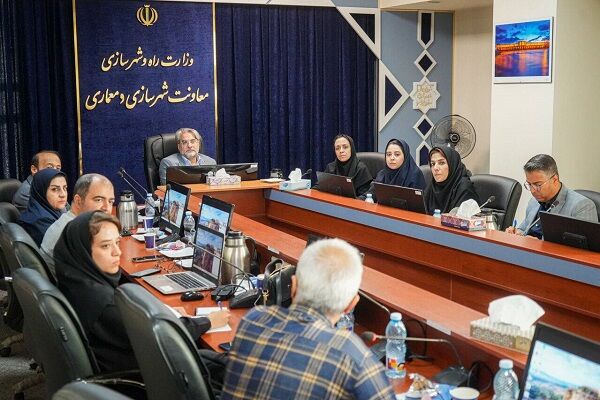
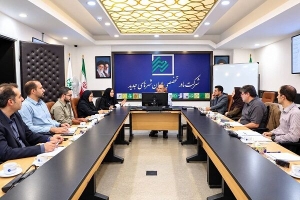
به گزارش پرتال بازآفرینی شهری ، مدیرکل دفتر سرمایهگذاری ، برنامهریزی و بودجه شرکت عمران شهرهای جدید از آغاز جلسات کارشناسی بررسی عملکرد ، بودجه اصلاحی سال ۱۴۰۵ و بودجه پیشنهادی سال ۱۴۰۶ شرکتهای عمران شهرهای جدید خبر داد .
علیاصغر ستاری در خصوص آغاز جلسات کارشناسی بررسی عملکرد بودجه اصلاحی سال ۱۴۰۵ و بودجه پیشنهادی سال آینده اعلام کرد : این جلسات با رویکرد عملکردمحوری ، انضباط مالی و واقعیسازی منابع و مصارف شرکتها برگزار میشود و تلاش داریم با اتکا به عملکرد مالی و اجرایی ، ظرفیتهای درآمدی و منابع قابل تحقق ، چارچوب بودجهای شرکتها را با واقعیات موجود و الزامات برنامهای منطبق کنیم .
وی در این باره افزود : در بررسی بودجه اصلاحی سال ۱۴۰۵، میزان تحقق منابع، عملکرد درآمدهای عملیاتی و سایر درآمدها ، وضعیت وصول مطالبات ، تعهدات و مصارف ، پیشبینی جریان درآمدی تا پایان سال و میزان انحراف عملکرد از ارقام مصوب مورد ارزیابی قرار میگیرد تا اصلاحات بودجهای بر مبنای عملکرد واقعی و منابع قابل اتکا انجام شود .
ستاری همچنین ادامه داد : یکی از محورهای اصلی جلسات ، بررسی پروژههای شرکتها از منظر پیشرفت فیزیکی و مالی ، میزان تخصیص و مصرف منابع ، تعهدات ایجادشده ، نیاز مالی برای تکمیل ، زمانبندی اجرا و آثار پروژه بر درآمد و هزینه شرکت است . همچنین طرحهای جدید پیشنهادی ، پیش از پیشبینی در بودجه سال ۱۴۰۶ ، از حیث توجیه فنی و اقتصادی ، اولویت اجرایی ، منابع مورد نیاز و ظرفیت ایجاد درآمد مورد بررسی کارشناسی قرار میگیرند .
مدیرکل دفتر سرمایهگذاری ، برنامهریزی و بودجه در ادامه سخنان خود تأکید کرد : در تدوین بودجه پیشنهادی سال ۱۴۰۶، تراز منابع و مصارف ، قابلیت تحقق درآمدها ، ظرفیتهای سرمایهگذاری و مشارکت ، مدیریت هزینهها و اولویتبندی مصارف مورد توجه ویژه قرار خواهد گرفت تا بودجه از اتکای صرف به برآوردهای اسمی فاصله گرفته و به ابزاری برای هدایت منابع و ارزیابی عملکرد تبدیل شود .
وی افزود : توسعه درآمدهای پایدار ، ارتقا بهرهوری داراییها و ظرفیتهای اقتصادی شرکتها ، تسریع در وصول مطالبات و استفاده هدفمند از ظرفیت مشارکت بخش خصوصی ، از جمله محورهایی است که در فرآیند تدوین بودجه ۱۴۰۶ دنبال خواهد شد .
ستاری خاطرنشان کرد : جمعبندی این جلسات با حضور مدیران عامل ، اعضای هیئتمدیره و کارشناسان دفاتر تخصصی ، مبنای اصلاح بودجه سال ۱۴۰۵ و تدوین بودجه پیشنهادی سال ۱۴۰۶ شرکتها قرار خواهد گرفت و انتظار میرود پیشنهادهای بودجهای نهایی ، از نظر منابع قابل تحقق ، مصارف ضروری ، تعهدات ، پروژههای اولویتدار و شاخصهای عملکردی از انسجام و قابلیت اجرایی بیشتری برخوردار باشد .
وی در پایان گفت : رویکرد شرکت مادر تخصصی ، حرکت از بودجهنویسی صرف به سمت بودجهریزی مبتنی بر عملکرد است ؛ بهگونهای که بین منابع و مصارف ، درآمد و هزینه ، برنامه و عملکرد و همچنین تأمین مالی و پیشرفت پروژهها ارتباطی شفاف و قابل سنجش برقرار شود .