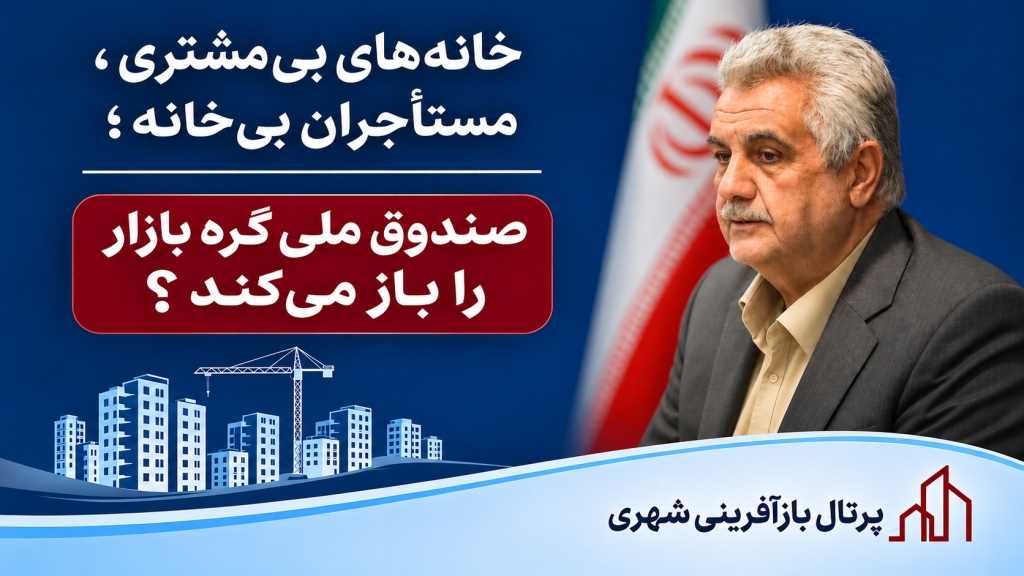
در بازاری که تورم ، افزایش قیمت مصالح و شکاف میان درآمد خانوارها و هزینه ساخت ، خانهدار شدن را به مسیری دشوار تبدیل کرده است ، سیاست واگذاری زمین و سپردن ساخت مسکن به متقاضیان بار دیگر زیر سؤال رفته است . صندوق ملی مسکن اکنون از ضرورت تغییر ریل تولید به سمت انبوهسازی حرفهای سخن میگوید ؛ مسیری که قرار است هزینهها را کاهش دهد و بهرهوری منابع را افزایش دهد . همزمان ، ۲.۵ هزار میلیارد تومان اعتبار برای تأمین مسکن محرومان پیشبینی شده ، اما عملیاتیشدن این حمایت همچنان به دریافت منابع از خزانه وابسته است .
به گزارش پرتال بازآفرینی شهری ، صندوق ملی مسکن با تأکید بر ضرورت عبور از شیوههای سنتی خانهسازی و حرکت به سمت تولید حرفهای و انبوه مسکن ، کاهش هزینه تمامشده ، افزایش بهرهوری سرمایه و استفاده هدفمند از ظرفیتهای صنعت ساختمان را از محورهای اصلی سیاستهای حمایتی خود اعلام کرد .
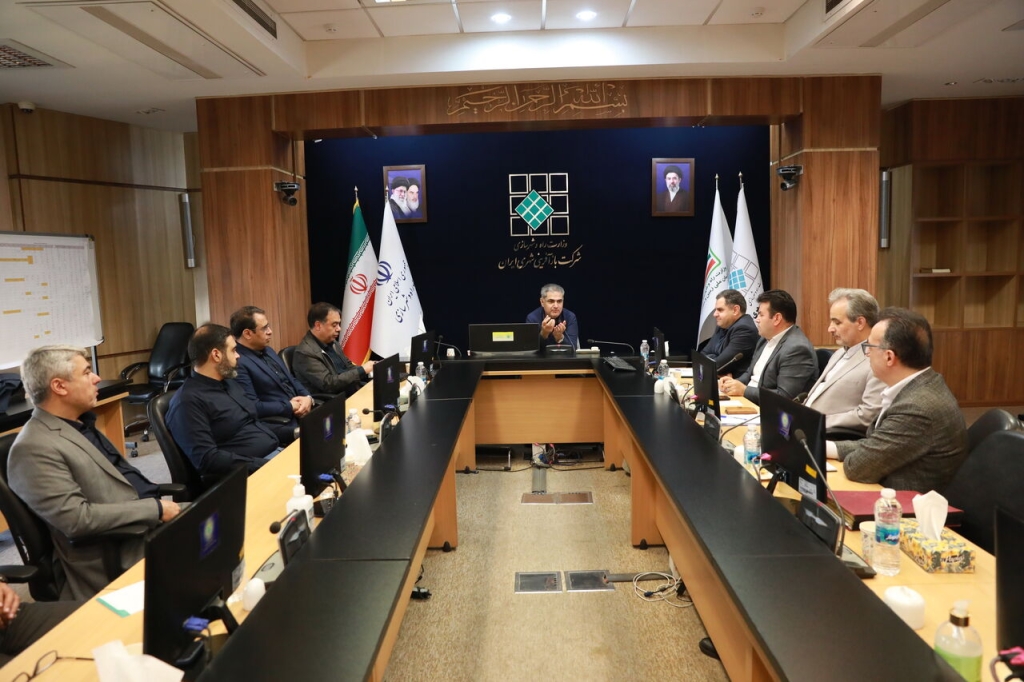
خسرو مختاری ، رئیس هیأت عامل صندوق ملی مسکن ، روز دوشنبه ۱۱ آبان ۱۴۰۵ در نهمین نشست «دوشنبههای خبری» وزارت راه و شهرسازی ، با تشریح چالشهای تأمین مسکن و برنامههای حمایتی این صندوق از پیشبینی ۲.۵ هزار میلیارد تومان اعتبار برای مسکن اقشار محروم و آسیبپذیر در سال جاری خبر داد .
وی همچنین اعلام کرد که موافقتنامه مربوط به این اعتبار با سازمان برنامه و بودجه مبادله شده و صندوق ملی مسکن در حال پیگیری دریافت منابع از خزانه است .
زمین در دست مردم ، ساخت در بنبست ؛ پایان یک الگوی سنتی ؟
مختاری با انتقاد از نگاه سنتی به تأمین مسکن گفت : این تصور که برای خانهدار شدن مردم کافی است زمین در اختیار آنها قرار گیرد تا خودشان ساختوساز را انجام دهند، با چالشهای جدی همراه است .
به گفته وی ، در سیاستهای گذشته تمرکز زیادی بر واگذاری زمین وجود داشته ، در حالی که توان مالی و اجرایی متقاضیان و عوامل مؤثر بر هزینه ساخت بهاندازه کافی مورد توجه قرار نگرفته است .
رئیس هیأت عامل صندوق ملی مسکن توضیح داد که تورم و افزایش قیمت مصالح ساختمانی ، در کنار متغیرهای خارج از اقتصاد مسکن، روند ساختوساز را تحت تأثیر قرار داده و شرایط تأمین مسکن را برای خانوارها دشوارتر کرده است .
از دیدگاه مختاری ، تداوم الگویی که در آن مسئولیت ساخت مستقیماً بر عهده مصرفکننده قرار میگیرد ، بدون درنظرگرفتن تخصص ، منابع مالی و توان مدیریت پروژه ، نمیتواند بهتنهایی پاسخگوی نیاز گسترده کشور به مسکن باشد .
تغییر ریل خانهسازی ؛ تولید انبوه به جای ساخت پراکنده
رئیس هیأت عامل صندوق ملی مسکن ، توسعه تولید حرفهای و انبوهسازی را یکی از مسیرهای بهبود عملکرد بخش مسکن معرفی کرد.
وی معتقد است که حرکت از ساختوسازهای پراکنده به سمت تولید حرفهای میتواند با بهرهگیری از صرفههای ناشی از مقیاس، مدیریت متمرکز و کاهش هزینههای مبادله، به استفاده کارآمدتر از منابع و کاهش هزینه تولید کمک کند.
مختاری همچنین بر ضرورت توسعه رقابت و افزایش نقش بخش خصوصی در تولید مسکن تأکید کرد و گفت که بهبود شرایط بازار، بیش از گذشته به فعالیت سازندگان حرفهای، گسترش تولید و ایجاد فضای رقابتی وابسته است.
این رویکرد، بهجای اتکا به واگذاری زمین به متقاضیان برای ساخت فردی، بر استفاده از ظرفیت سازندگان دارای تخصص و توان اجرایی متمرکز است. رئیس هیأت عامل صندوق ملی مسکن در اظهارات مرتبط با همین نشست نیز بر نقش تولید انبوه، صرفه مقیاس و کاهش هزینههای مبادله در بهبود تأمین مسکن تأکید کرده است.
ظرفیت تولید پشت در بازار ؛ مصالح ایرانی در انتظار تقاضای داخلی
مختاری با اشاره به توان تولیدی کشور در صنایع وابسته به ساختمان گفت: ایران در حوزه تولید مصالح ساختمانی و تأسیسات مکانیکی از ظرفیتهای قابل توجهی برخوردار است و حتی در برخی زمینهها توان رقابت در سطح جهانی وجود دارد.
وی یادآور شد که شماری از کشورهای همسایه واردکننده این محصولات هستند و این موضوع نشاندهنده ظرفیت تولید و عرضه در صنایع ساختمانی کشور است .
رئیس هیأت عامل صندوق ملی مسکن تأکید کرد که باید سازوکاری فراهم شود تا این توان تولیدی ، پیش از هر چیز ، در خدمت تأمین نیازهای داخلی و پاسخگویی به تقاضای مسکن قرار گیرد .
به این ترتیب ، از نگاه وی ، تقویت پیوند میان تولیدکنندگان مصالح ، سازندگان حرفهای و نظام تأمین مالی میتواند یکی از محورهای اصلاح ساختار تولید مسکن باشد .
دو بازوی هدایت مسکن ؛ صندوق منابع را جمع میکند ، شورا مسیر را تعیین میکند
مختاری در تشریح ظرفیتهای قانونی برای تغییر شیوه تأمین مسکن ، به قانون جهش تولید مسکن اشاره کرد و آن را بستری برای ساماندهی منابع و هماهنگی دستگاههای فعال در این حوزه دانست .
وی توضیح داد که صندوق ملی مسکن بهعنوان نهادی برای تجمیع و تخصیص منابع مالی و شورای عالی مسکن بهعنوان مرجع هماهنگی میان دستگاهها و عوامل مؤثر بر تولید، میتوانند نقش مکملی در هدایت برنامههای مسکن ایفا کنند.
رئیس هیأت عامل صندوق ملی مسکن با تأکید بر جایگاه شورای عالی مسکن گفت: این صندوق مجری مصوبات شوراست و پیشنهادهای خود را از طریق وزارت راه و شهرسازی برای بررسی و تصمیمگیری به شورا ارائه میکند.
به گفته وی، استفاده از ظرفیتهای قانونی و مصوبات شورای عالی مسکن میتواند زمینه حرکت هماهنگتر دستگاهها و افزایش کارایی منابع اختصاصیافته به بخش مسکن را فراهم کند.
خانههای آسیبدیده در سایه جنگ ؛ منابعی برای اسکان و بازسازی
بخش دیگری از سخنان مختاری به اقدامات صندوق ملی مسکن در حمایت از خانوارهای آسیبدیده از حملات جنگی اختصاص داشت.
وی اعلام کرد که سوم فروردین سال جاری، در نشستی برای تصمیمگیری درباره بازسازی واحدهای مسکونی آسیبدیده، اختصاص منابع مالی به تأمین اسکان موقت و بازسازی خانهها در دستور کار قرار گرفت.
بر این اساس، یکهزار میلیارد تومان از منابع صندوق برای تأمین ودیعه مسکن خانوارهایی که به اسکان موقت نیاز داشتند، اختصاص یافت.
همچنین ۳۰۰ میلیارد تومان بهصورت علیالحساب در اختیار بنیاد مسکن قرار گرفت تا برای بازسازی واحدهای آسیبدیدهای استفاده شود که امکان تعمیر و سکونت مجدد در آنها وجود داشت.
مختاری با اشاره به ضرورت واکنش سریع نظام تأمین مالی در شرایط اضطراری تأکید کرد که صندوق ملی مسکن آمادگی دارد در موارد نیاز فوری، منابع خود را با هدف دستیابی به بیشترین اثربخشی به بخش مسکن اختصاص دهد.
۲.۵ همت پشت در خزانه ؛ حمایت از محرومان در انتظار تأمین اعتبار
رئیس هیأت عامل صندوق ملی مسکن از پیشبینی اعتبار ۲.۵ هزار میلیارد تومانی برای حمایت از تأمین مسکن اقشار محروم و آسیبپذیر در سال ۱۴۰۵ خبر داد.
مختاری این اقدام را نخستین اختصاص اعتبار با این میزان در سال جاری برای مسکن محرومان عنوان کرد و گفت که موافقتنامه مربوط با سازمان برنامه و بودجه مبادله شده است.
با این حال، وی تصریح کرد که صندوق همچنان در حال پیگیری دریافت منابع از خزانه است؛ بنابراین اعتبار پیشبینیشده هنوز به معنای پرداخت کامل منابع به نهادهای حمایتی یا متقاضیان نهایی نیست.
به گفته مختاری، مدیریت تخصیص این اعتبار بر عهده معاونت امور مسکن وزارت راه و شهرسازی خواهد بود و منابع از طریق کمیته امداد امام خمینی(ره) و سازمان بهزیستی برای حمایت از تأمین مسکن گروههای هدف اختصاص مییابد.
وی توضیح داد که بخشی از این منابع بهصورت کمک بلاعوض و بخش دیگر عمدتاً در قالب تسهیلات قرضالحسنه پرداخت خواهد شد.
اجراییشدن این برنامه به دریافت اعتبار از خزانه و تکمیل فرآیندهای تخصیص و توزیع منابع وابسته است.
صندوق بدون موتور درآمدزایی ؛ منابع محدود در برابر نیاز گسترده
مختاری با اشاره به ساختار مالی صندوق ملی مسکن گفت: این نهاد فعالیت اقتصادی و درآمدزایی مستقل ندارد و منابع آن از محل درآمدهای مالیاتی، بازگشت اقساط تسهیلات پرداختشده و سایر منابع قانونی پیشبینیشده تأمین میشود.
وی تعداد منابع پیشبینیشده برای تأمین مالی صندوق را ۱۴ مورد عنوان کرد.
این ساختار نشان میدهد که توان مداخله صندوق در بخش مسکن، به تحقق منابع قانونی و بازگشت اعتبارات اختصاصیافته وابسته است.
در چنین شرایطی، مدیریت اولویتها و تخصیص هدفمند منابع برای حمایت از گروههای کمبرخوردار و پروژههای دارای ضرورت بیشتر، اهمیت ویژهای پیدا میکند .
متری ۸۰ میلیون تومان ؛ دیوار بلند هزینه پیش روی متقاضیان
رئیس هیأت عامل صندوق ملی مسکن با اشاره به شکاف میان توان مالی خانوارها و قیمت تمامشده ساخت اظهار کرد که هزینه ساخت مسکن در بالاترین شرایط به حدود متری ۸۰ میلیون تومان میرسد.
این رقم که مختاری آن را برای بالاترین شرایط ساخت مطرح کرده، بیانگر هزینه یکسان همه پروژههای مسکونی نیست؛ با این حال، از نگاه وی افزایش هزینههای تولید، توان مالی متقاضیان را با چالش روبهرو کرده است.
مختاری تأکید کرد که برای بهبود شرایط بازار مسکن، نمیتوان مسائل تأمین زمین، تولید مصالح، تأمین مالی، شیوه ساخت و توان خرید خانوارها را جدا از یکدیگر بررسی کرد.
به اعتقاد وی، مجموعه این عوامل باید در قالب یک طرح جامع و با نگاهی یکپارچه مورد توجه قرار گیرد.
از واگذاری زمین تا تولید حرفهای ؛ آزمون تازه سیاست مسکن
برآیند اظهارات رئیس هیأت عامل صندوق ملی مسکن نشان میدهد که تغییر الگوی تولید، تقویت نقش سازندگان حرفهای و هدفمندکردن حمایتهای مالی در کانون رویکرد اعلامشده این نهاد قرار گرفته است.
در این میان، اختصاص منابع برای بازسازی واحدهای آسیبدیده از جنگ و پیشبینی اعتبار ۲.۵ همتی برای مسکن محرومان، دو محور حمایتی هستند که در کنار اصلاح روشهای تولید مسکن دنبال میشوند.
با این حال، اثربخشی این سیاستها به تحقق منابع، نحوه توزیع اعتبار، مشارکت بخش خصوصی و توان نظام تولید مسکن در کاهش هزینهها وابسته خواهد بود.
در نهایت، مسئله اصلی فراتر از واگذاری زمین یا اعلام اعتبار است؛ اینکه آیا نظام تأمین مالی و تولید مسکن میتواند با استفاده از ظرفیت سازندگان حرفهای و منابع حمایتی، فاصله میان توان مالی خانوارها و هزینه خانهدار شدن را کاهش دهد؟